
 [罗戈导读]五大大宗供应链巨头上半年营收增7.57%达1.1万亿,但净利降6.82%,凸显低毛利、高波动下向产业链、国际化和多元业态转型的迫切性。

最近,物产中大、建发股份、厦门象屿、厦门国贸、浙商中拓,这五大大宗供应链领域巨头,上半年业绩已陆续公布。
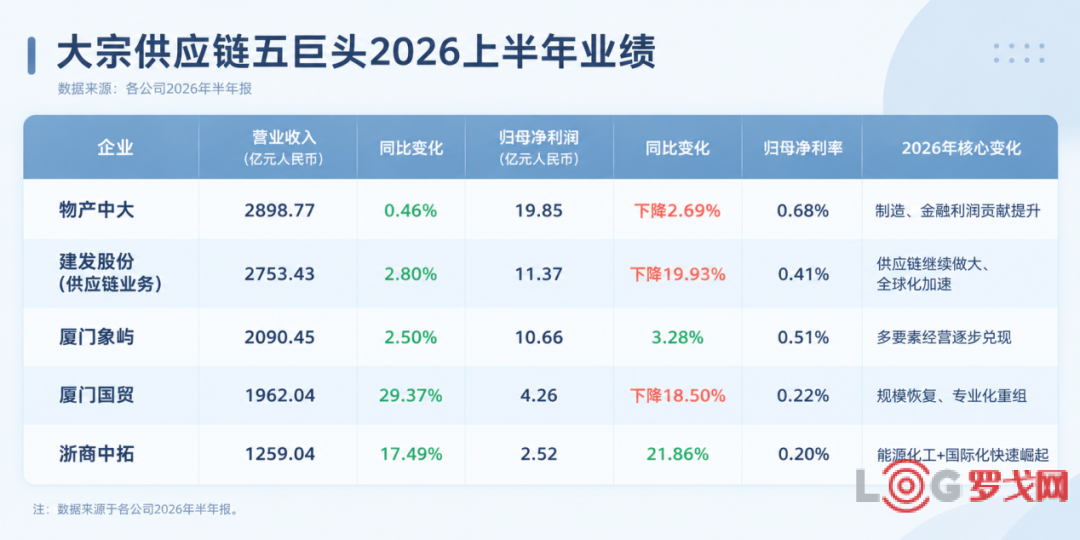
上半年,五大巨头合计营收达到1.1万亿元,同比增长7.57%;归母净利润48.66亿元,同比下降6.82%。
从营收看,五家都有上升,涨幅最大的是厦门国贸;但利润方面,只有厦门象屿和浙商中拓实现了正增长,降幅最大的是建发股份(供应链业务),达到19.93%。
更值得关注的,是这些企业的增长路径和转型路线。
大宗供应链本身就是一个低毛利生意,今年价格波动加剧,部分产业周期性以及结构性问题,大宗供应链经营难度进一步上升,利润也越来越薄,五家企业都在探索新的增长路径。
物产中大在大宗之外的第二条利润曲线已成型;建发股份继续加码供应链业务和全球化;厦门国贸强化规模,并向产业链深处走;厦门象屿多要素经营开始兑现;浙商中拓的黑色产业链退居二线,能源化工和国际化快速崛起。
各家的板块布局,也有所差异。物产中大在往产业制造走,厦门国贸继续深耕金属和工业原材料,建发股份、象屿在扩大多品类经营,浙商中拓则进一步把能源化工、有色等新板块做大。
单看物产中大上半年的业绩,谈不上漂亮。
营收2898.77亿元,同比增长0.46%;归母净利润19.85亿元,同比下降2.69%。
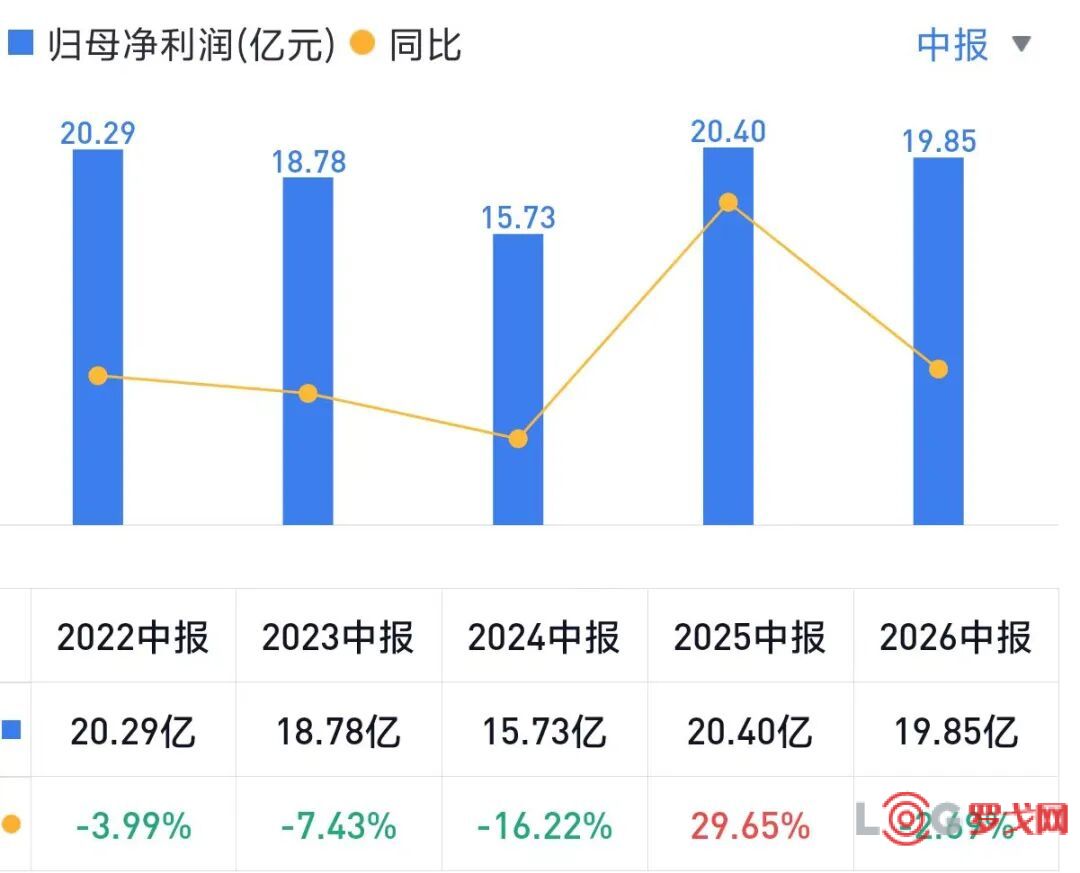
(物产中大2026上半年净利润,图源:雪球)
但拆开利润结构之后,会发现它的第二条利润曲线已经长出来了。
智慧供应链集成服务收入2661.65亿元,占总收入91.82%,利润总额17.76亿元;高端制造收入200.76亿元,同比增长24.88%,利润总额11.47亿元,同比增长14.27%;金融服务收入36.36亿元,贡献利润8.44亿元。
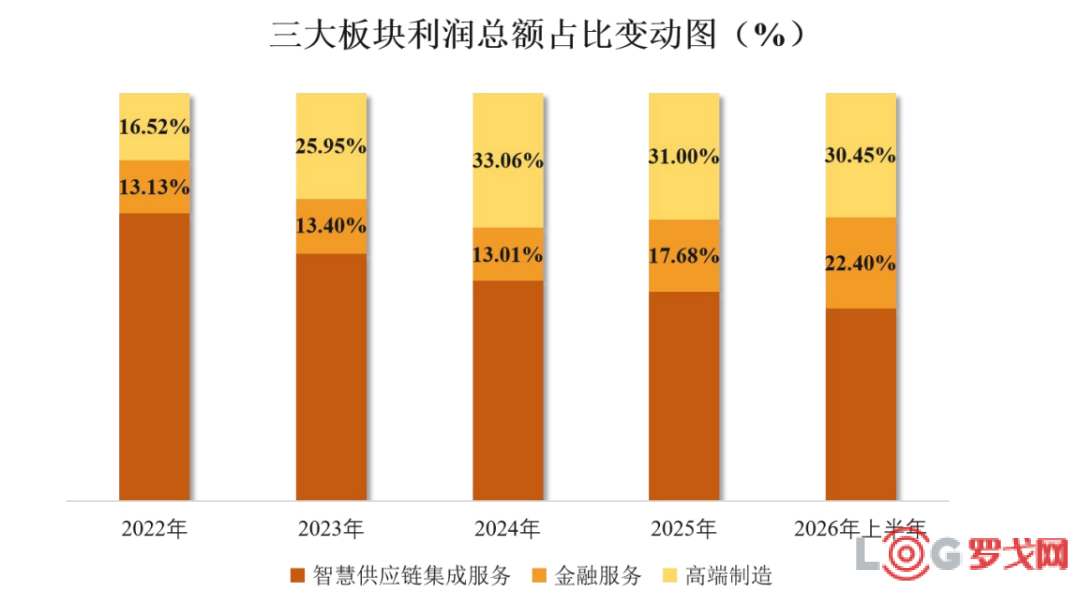
也就是说,高端制造和金融服务贡献的利润,已超过集团利润的一半。
尤其是金融服务,利润占比在2025年增加了4.67个百分点,到今年上半年又增加了4.72个百分比。
这背后有一个明显的变化。供应链业务负责做规模、做资源和做产业连接;制造和金融开始负责把这些资源进一步变成利润。
所以,物产中大的发展逻辑变成了以供应链为入口,向产业和金融两端延伸的综合产业集团。
除了做产业链的贸易流通之外,供应链端也在往产业深处走。比如,钢材继续向上游合资经营,煤炭向新疆、山西、内蒙古、陕西等资源端延伸,汽车业务新能源销售量占比超过40%,生物航煤、生物柴油等新产业开始落地。
上半年,建发股份实现营收3037.84亿元,同比下降3.66%;归母净利润9.89亿元,同比增长17.62%。
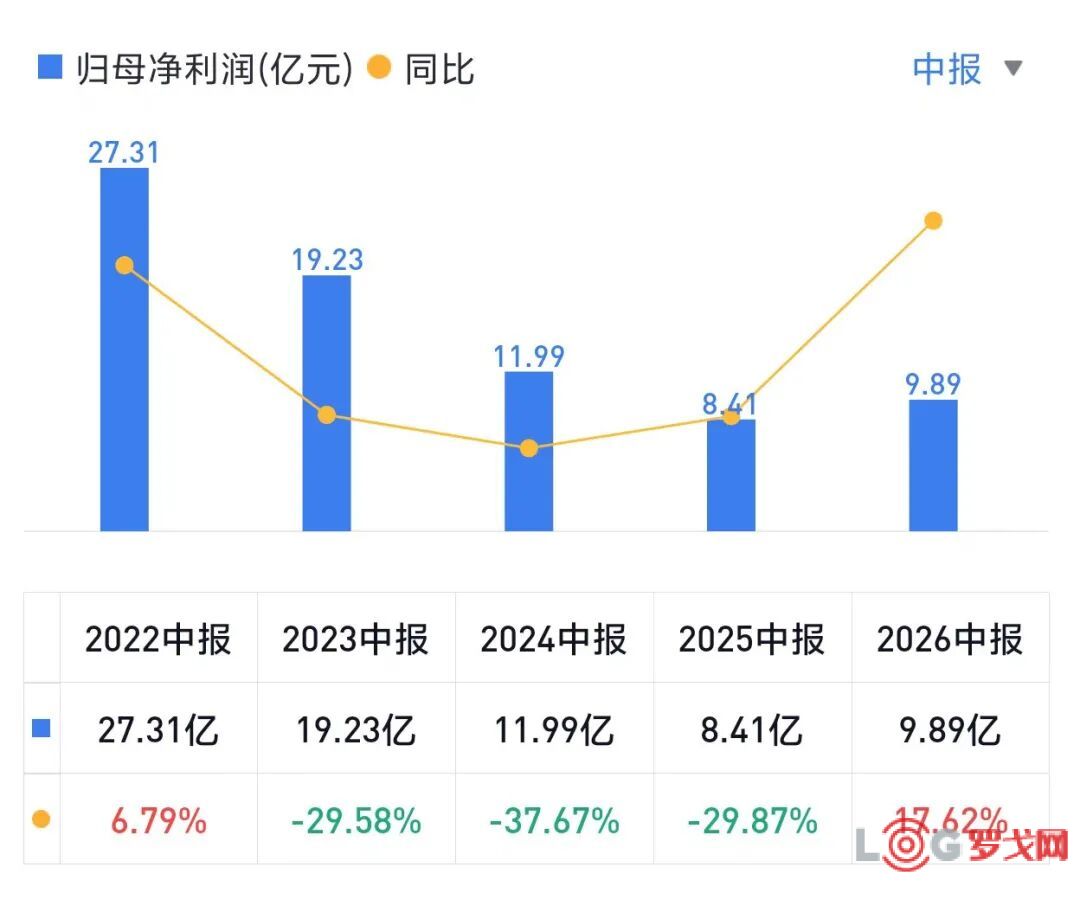
(建发股份2026上半年净利润,图源:雪球)
看起来是,收入下降,利润反而增长。但拆开以后就会发现,供应链业务并没有增长利润。
供应链收入2753.43亿元,同比增长2.80%,经营货量约1.1亿吨,同比增长约7%,营收占比从去年同期的84.94%提升到90.64%。
业务继续在扩张,但归母净利润11.37亿元,同比下降了19.93%。
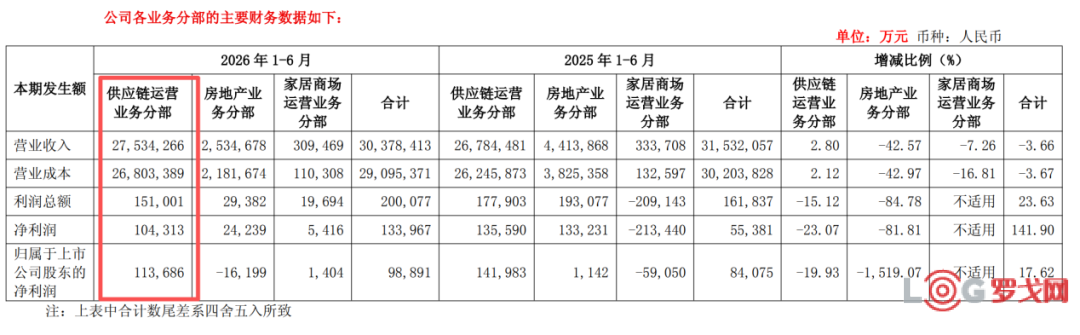
更值得关注的是国际业务,上半年进出口及转口业务约250亿美元,境外业务总额突破100亿美元,同比增长超过80%。
这个逻辑很清晰,国内传统大宗贸易已经进入存量竞争。建发正在把供应链做成大主业,同时依托国内的产业基础,将生意拓展到全球。
但下一阶段需要证明的,是全球化和规模扩张能不能带来更高质量的利润。
上半年,厦门象屿业绩亮点不少,营收、货量、毛利率、净利率都在增长。
实现营收2090亿元,同比增长2.5%;经营货量1.33亿吨,同比增长10.41%;归母净利润10.66亿元,同比增长3.28%。
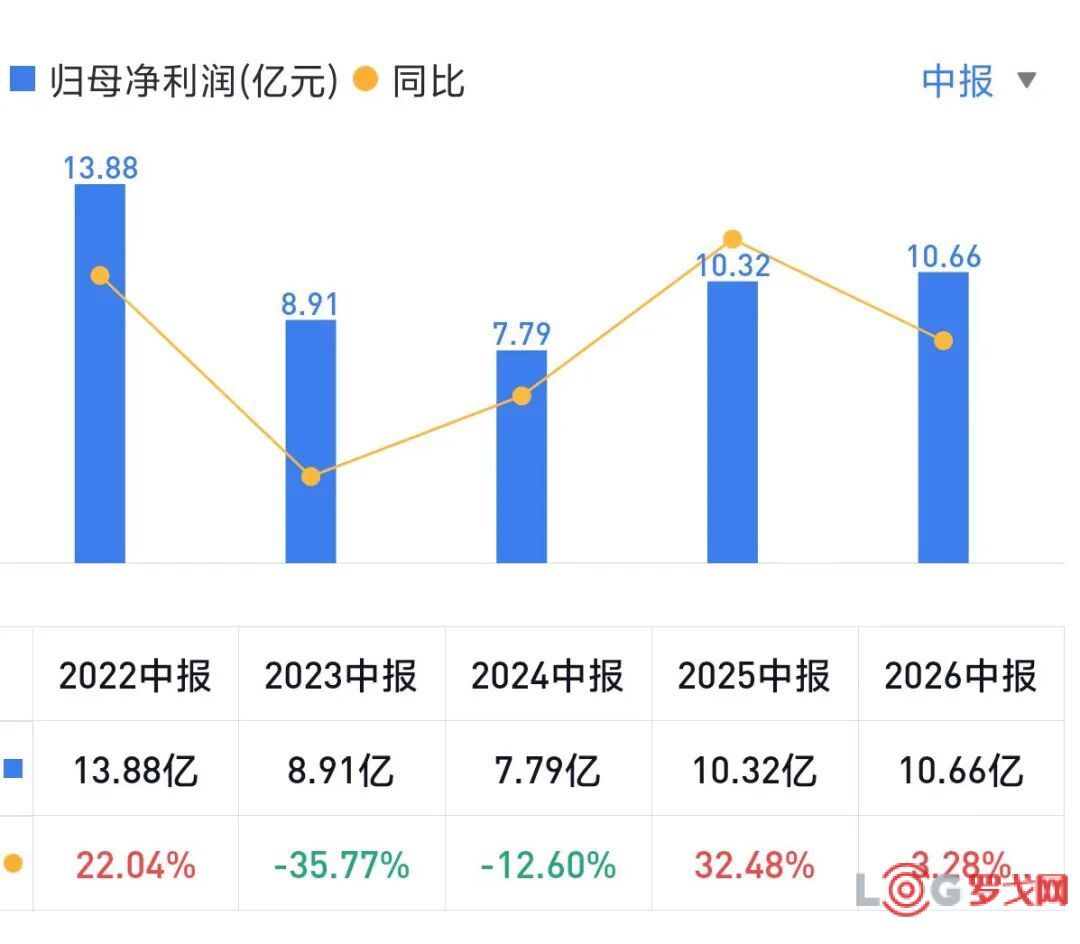
(厦门象屿2026上半年净利润,图源:雪球)
过去几年,象屿一直推进从贸易商向产业链服务商转型,把一笔大宗交易拆成采购、物流、仓储、加工、交付、风险管理等多个可以产生价值的环节。
比如,一吨货从供应商到客户,过去赚的是贸易价差。现在,同样一吨货,企业开始把采购、运输、仓储、加工、交付、套保、资金等环节一个个做进去,从一笔交易里寻找更多利润。
这意味着,象屿最终要掌握的其实是产业链。货量只是第一层,然后是第二层,目标是把第三层的产业链运营能力做出来。
所以,企业与客户的关系,就从过去的贸易关系变成了产业关系。而产业关系最大的价值,是客户黏性和利润稳定性通常会更高。
上半年,它正在用几个动作验证这件事。
进一步扩大多品类产业链布局,货量同比增长10.41%;
设立资源事业部,搭建自有矿山投建管理体系;
铁矿经营量增长42%,钢材经营货量同比增长14%,煤炭经营货量同比增长12%;
铝供应链拓展海外资源和下游加工环节,不锈钢供应链优化商品结构,积极布局国际化业务,同时强化物流、仓储、铁路等环节。
上半年,厦门国贸营收1962.04亿元,同比增长29.37%;归母净利润4.26亿元,同比下降18.50%。
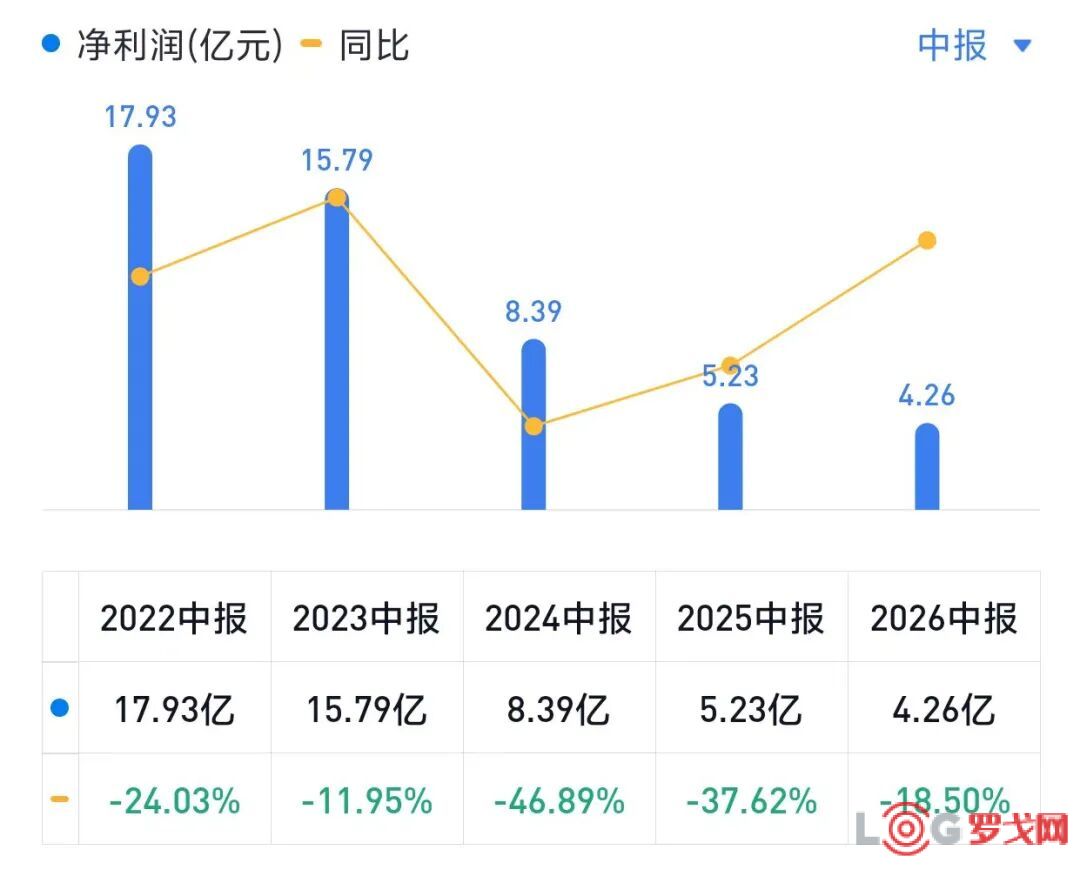
(厦门国贸2026上半年净利润,图源:雪球)
这形成一个很有意思的反差,业务规模已经恢复,但利润还没有恢复。
今年开始,厦门国贸启动专业化重组,并开始把资源进一步集中到核心品类、产业客户和海外市场,并向高附加值服务延伸。
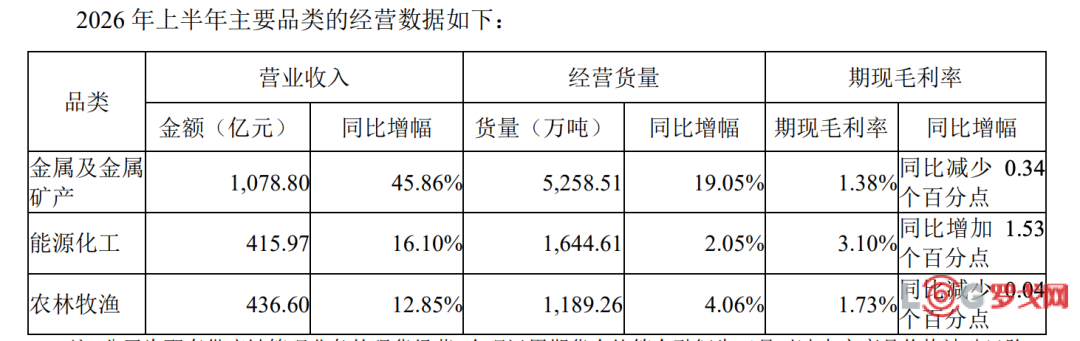
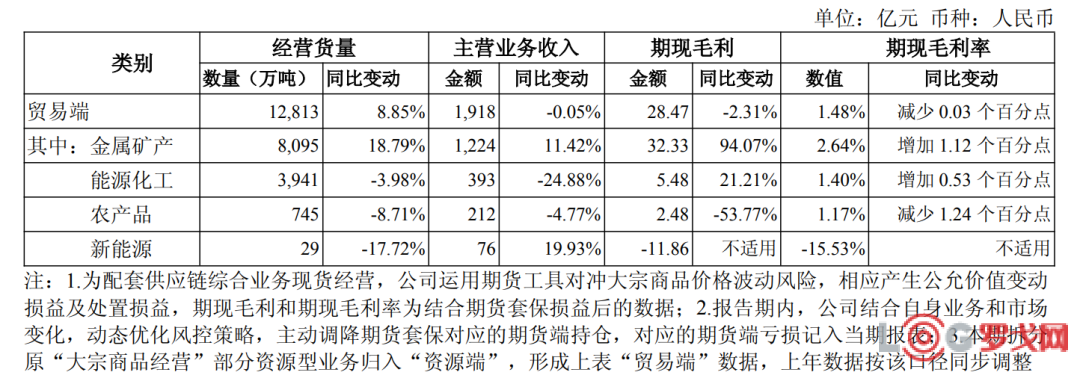
钢材经营量增长超过50%,纸浆、纸张增长约30%,氧化铝和铝土矿签约量同比均实现翻倍增长,新能源等新业务也在快速增长。
同时,通过新设钢铁、铁矿、浆纸、农产业务子集团,重新搭建组织体系,进一步做强专业品种。同时,推进美国、泰国等海外平台,并新增21个海外仓。
但大宗供应链本身就是一个低毛利生意,如果市场竞争激烈、客户议价能力强,那么即使货量增加,最终留在手里的利润仍然有限。
而且,从规模恢复到利润兑现,中间还需要一个过程。比如,客户和供应商体系、海外资源网络、仓储物流能力、组织团队和风控体系等这些,都需要时间和组织优化去搭建起来。
接下来,厦门国贸能否通过品类专业化、产业链深度和全球资源配置,把恢复的规模转化成持续增长的利润,仍然需要观察。
上半年,浙商中拓交出了一份不错的成绩单。
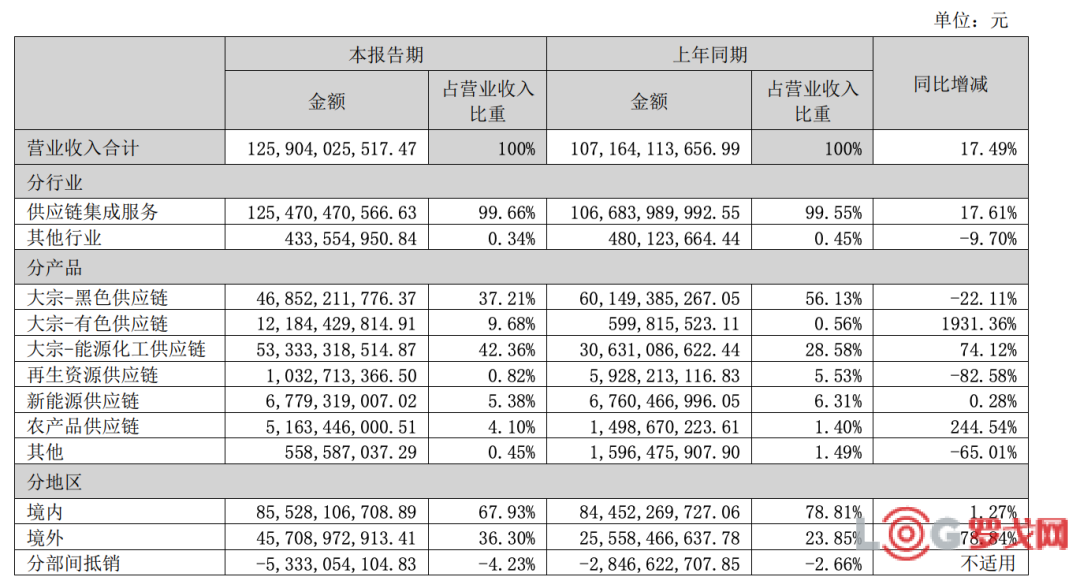
营收1259.04亿元,同比增长17.49%;归母净利润2.52亿元,同比增长21.86%;扣非净利润1.32亿元,去年同期为亏损6696万元;完成实物量7671.06万吨,同比增长13.20%。
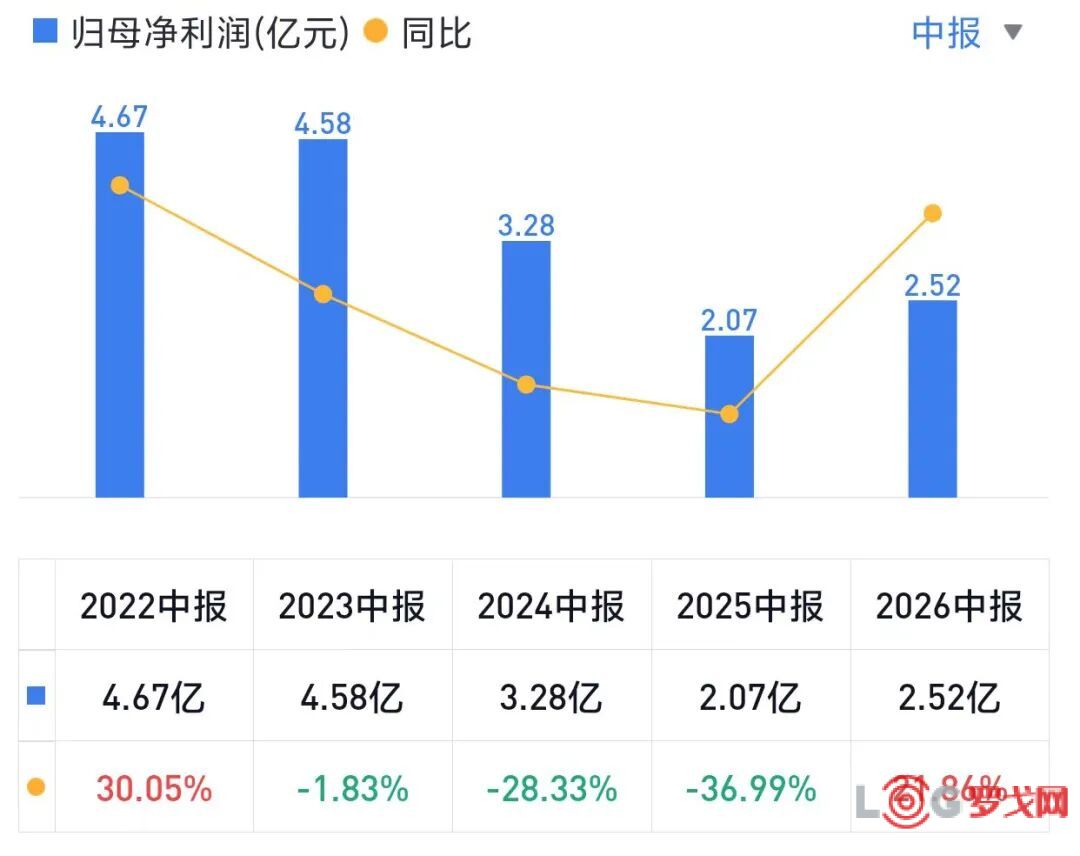
(浙商中拓2026上半年净利润,图源:雪球)
浙商中拓正把自己从一家偏黑色产业链的供应链公司,变成一家多品类、国际化的供应链公司。
能源化工收入533.33亿元,同比增长74.12%,占比提升10.94个百分点至42.36%,成为第一大业务。
有色、农产品等板块也在快速增长,其中有色收入增长了19.3倍,农产品增长了244.5%。
黑色板块收入则下降22.11%,占比下降14.60个百分点至37.21%。
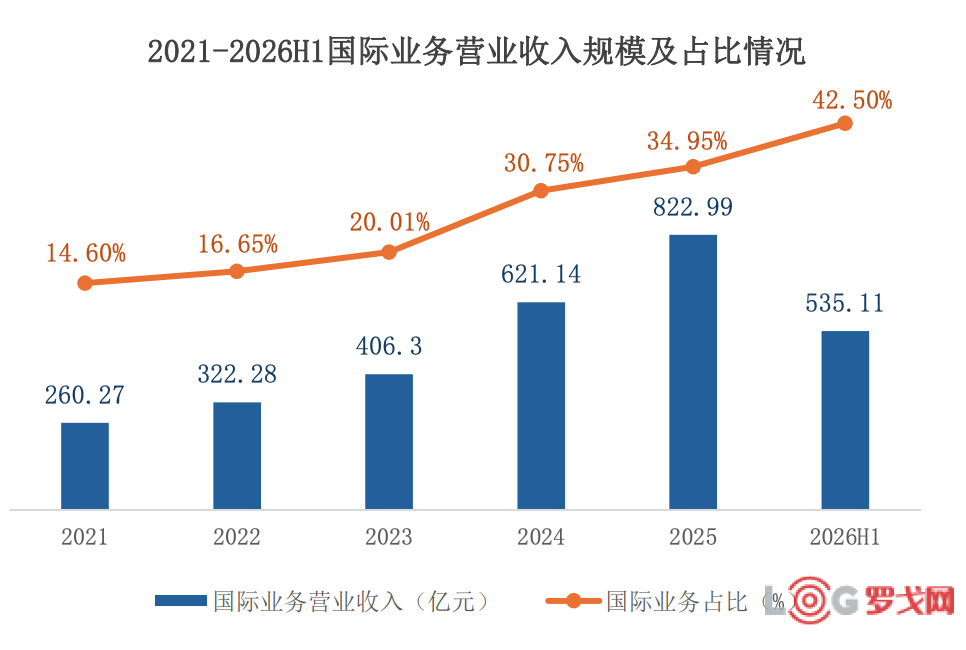
国际业务营收达535.11亿元,同比增长47.52%,占营业总收入的42.50%,增加了7.55个百分点;国际业务实物量达3891.18万吨,同比增长48.58%。
从业务结构变化来看,浙商中拓是这五家变化最大的一家。过去黑色产业链是它的核心优势,但这个板块的周期波动越来越明显。所以,新能源、能源化工、有色、农产品等品类,以及海外市场,正在成为新的增长空间,也可以降低浙商中拓对单一产业周期的依赖。

供应链创新之“江西小炒”
7490 阅读
自营还是外包?物流企业该选哪种管理模式?
761 阅读
九识创新推出多智能体协同的无人驾驶新范式,率先实现三大场景的全面AI化
629 阅读快递成本出炉!中通、圆通、申通、极兔、韵达大比拼
621 阅读美团Keeta巴西大规模扩城:新增21城,覆盖拓展至32座城市
523 阅读白犀牛完成 1 亿美元 C 轮融资,隐山资本等多家机构联合注资,持续领跑无人货运赛道!
523 阅读389亿元并购来了!这家物流巨头又出手收购
438 阅读达飞完成14亿美元收购:FedEx供应链业务并入CEVA
325 阅读顺丰高管团队到访一汽解放,深化绿色物流&出海供应链合作
288 阅读马士基上调紧急燃油附加费至20%:10月12日生效
342 阅读


粤公网安备 44030402005698号