
 [罗戈导读]上半年快递行业利润修复,但单票成本分化明显:中通、圆通降本增效,申通、韵达靠提价增收,极兔因全球扩张推高成本。

上半年,快递行业的价格和利润都在修复。
但利润怎么修复的,还得把账拆开看。
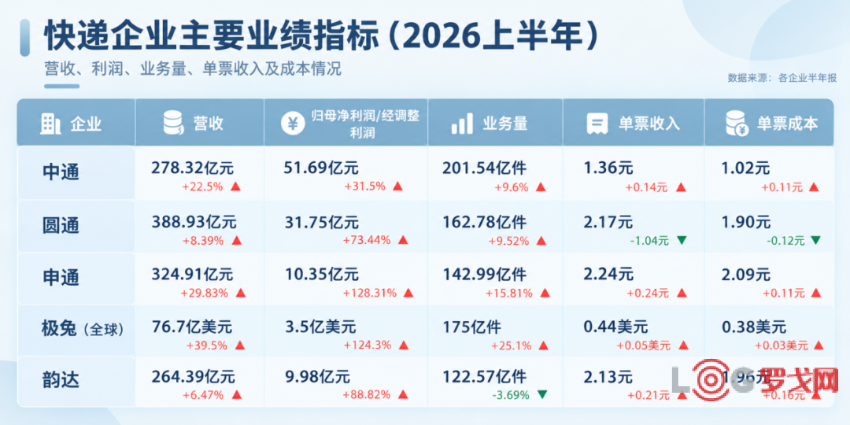
注:中通为营收、单票收入和成本均不包含派费;极兔的各项数据为全球业务合计,与其他公司口径存在差异。中国市场营收为38.38亿美元,包裹量为116亿件
从数据看,各家的单票成本变化并不完全相同。
有的成本在下降,有的成本仍在上涨。成本上涨不一定就代表经营效率变差。因为各家的单票收入、业务结构、件量规模和网络投入也都在变化。
所以,这一次不做横向排名,只看各家公司自己的变化,成本为什么变,又对应了哪些经营动作。
中通上半年收入278.32亿元,同比增长22.5%;归母净利润51.69亿元,同比增长31.5%;业务量201.54亿件,同比增长9.6%,市场份额20.08%,增加0.85个百分点。
业务量突破200亿件之后,规模效应仍是中通成本优化的重要来源。
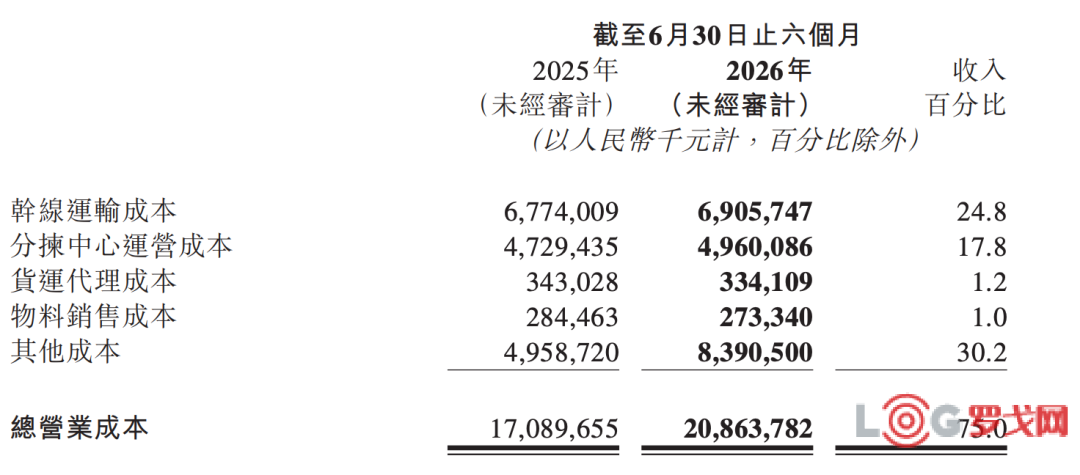
上半年,中通单票营业成本(不含派费)为1.02元,同比增加0.11元。拆开来看,运输和分拣这两项核心成本其实仍在下降,单票运输成本0.34元,同比下降0.03元;单票分拣中心运营成本0.25元,同比下降0.01元。
运输成本下降,主要来自业务规模扩大和装载率提升,抵消了燃油价格上涨的影响;分拣成本下降,则与自动化投入有关,过去一年中通新增自动化设备92套。
但“其他成本”从去年同期的49.59亿元增加到83.91亿元,增长69.2%,这是处理电商退件拉高了揽收和派送成本导致的。
这其实也和中通今年的业务动作有关。除了继续强化规模和网络效率,中通正在加大KA客户、逆向物流等高价值业务布局,同时推进产品分层、末端生态以及航空和跨境业务。
圆通上半年营收388.93亿元,同比增长8.39%;归母净利润31.75亿元,同比增长73.44%,其中快递业务归母净利润同比增长69.33%。
快递业务量162.78亿件,同比增长9.52%,市占率提升0.68个百分点至16.22%;单票快递产品收入2.17元,同比下降1.04%,但单票快递产品成本降至1.90元,同比下降5.99%,单票毛利达到0.27元,同比增长57.11%。
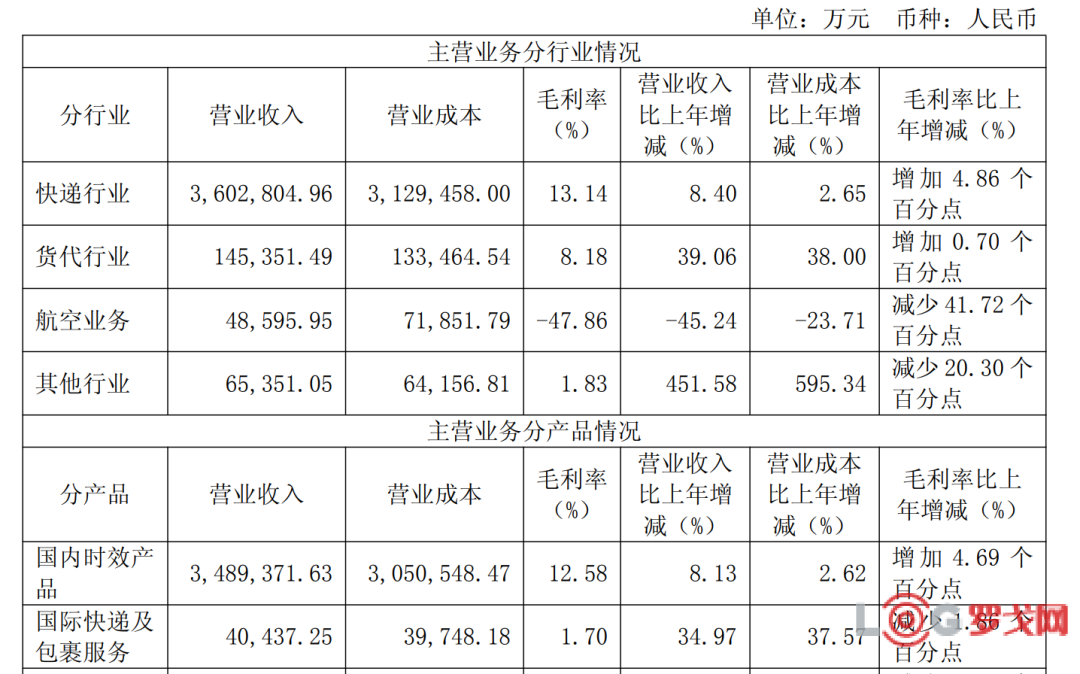
再往下拆,运输成本下降1分钱至0.36元,中心操作成本下降1分钱至0.26元,而揽收及派送成本下降幅度更明显,单票减少0.1元至1.24元。
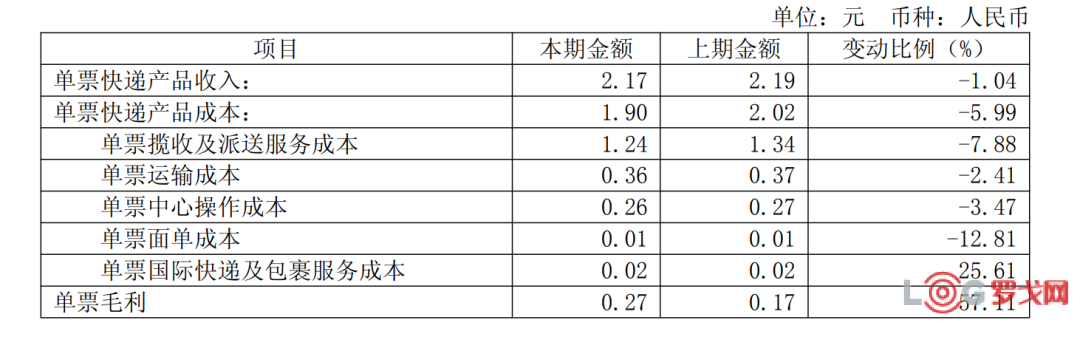
也就是说,在单票收入仍有下降的情况下,圆通通过持续的成本管控,把更多的空间留在了单票毛利里。
这和圆通今年的布局也比较一致。一方面继续推进国际化,以东方天地港等项目为支点拓展“国际+航空”;另一方面加大AI和数字化应用,超过100个智能体开始嵌入总部、中转枢纽、加盟网点以及一线作业环节。
申通上半年营收324.91亿元,同比增长29.83%;归母净利润10.35亿元,同比增长128.31%;业务量142.99亿件,同比增长15.81%;市场占有率14.24%,同比上升1.33个百分点。
上半年,申通快递服务单票收入达到2.24元,同比增加0.24元;与此同时,单票总成本也增加0.11元,达到2.09元。最终,快递服务毛利率达到6.97%,同比提升2.08个百分点。
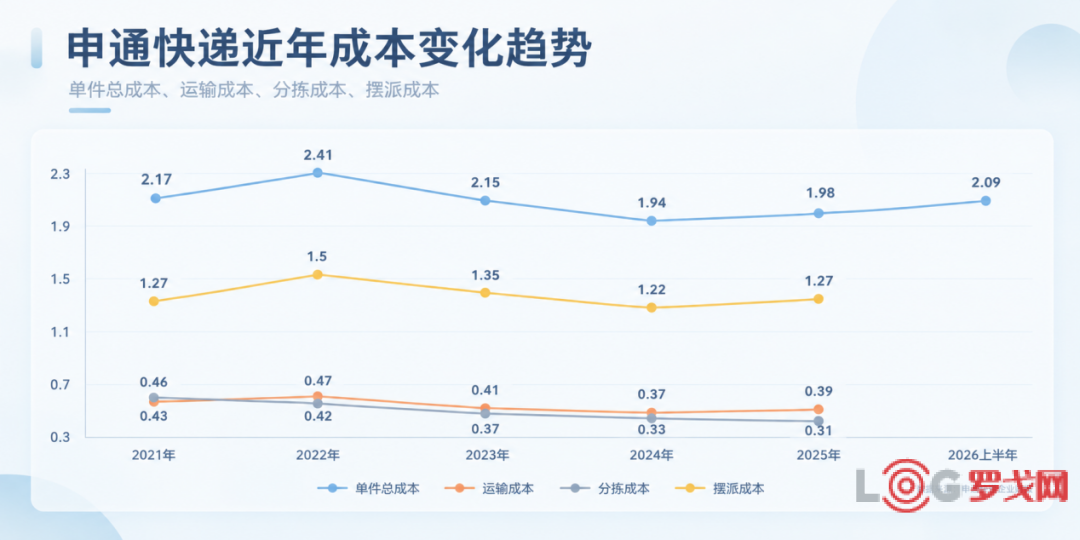
这背后与申通今年的业务结构变化关系比较大。丹鸟并表之后,时效件等业务占比提升,高单价业务带动整体单票收入改善。同时,申通继续推进加盟网络的数字化和AI转型,希望进一步提升网点运营效率。
所以,申通今年的经营变化,其实仍然围绕两个方向,一边是提升业务价值,另一边是提升网络效率。
极兔上半年总收入76.7亿美元,同比增长39.5%;经调整净利润3.5亿美元,同比增长124.3%;净利润2.59亿美元,同比增长190.9%;全球包裹量达到175亿件,同比增长25.1%。
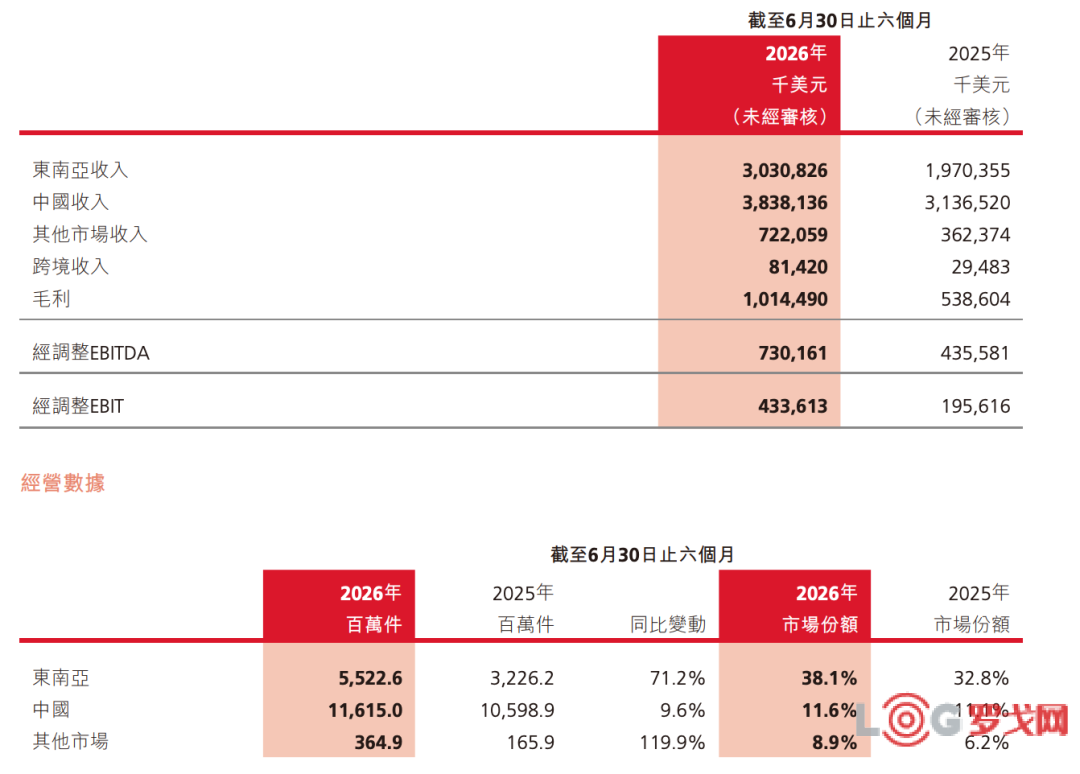
极兔的单票成本同样有所上涨。
上半年全球业务整体单票收入0.44美元,同比增长约0.05美元;单票成本0.38美元,比去年同期的0.35美元增加0.03美元。
具体来看,单票运输成本0.07美元,与去年持平;单票分拣成本由0.04美元升至0.05美元;揽派成本由0.23美元升至0.24美元。
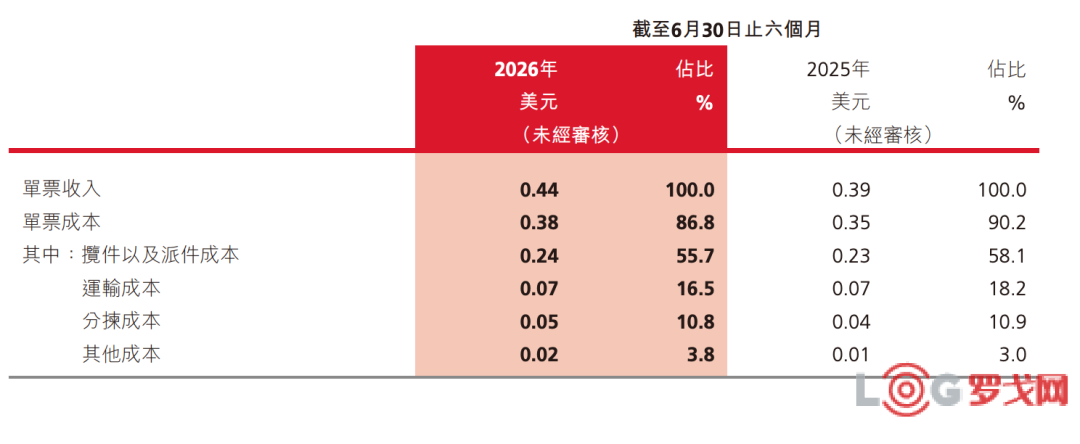
这组数据放到极兔目前的发展阶段来看,并不难理解。
今年上半年,极兔全球包裹量增长25.1%,第二季度日均包裹量首次突破1亿件。其中东南亚增长71.2%,其他市场增长119.9%。与此同时,海外市场包裹占比已经提升到33.6%。
业务还在高速扩张,尤其是在拉美、中东等新市场,网络建设、分拣和末端履约都需要持续投入。
单票收入增加的幅度也超过了单票成本增加的幅度,再加上整体业务规模快速增长,最终推动利润大幅改善。
韵达上半年营收264.39亿元,同比增长6.47%;归母净利润9.98亿元,同比增长88.82%;业务量122.57亿票,同比下降3.69%,市占率12.21%,下降-1.1个百分点。
韵达的单票数据也很有意思。
上半年单票收入2.13元,同比增加0.21元;单票总成本1.96元,同比增加0.16元;最终单票毛利达到0.17元。
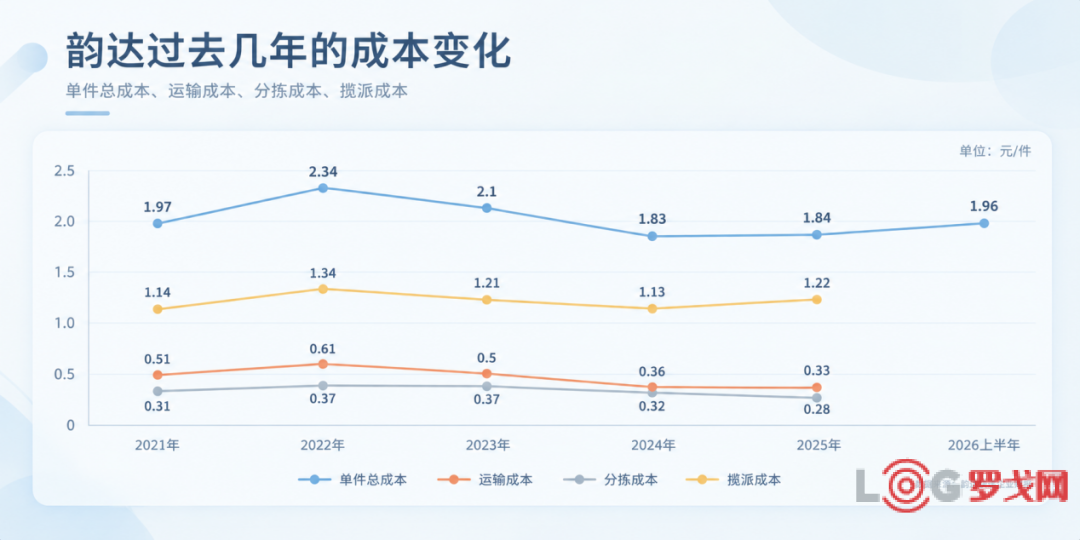
所以,韵达和申通有些类似,成本并没有下降,但单票收入的改善幅度更大。
这与韵达今年主动调整经营逻辑有关。总部弱化单纯单量规模的考核,更加关注单票收入、客户满意度、网点盈利和高附加值业务,并通过“1+N+AI”数字化战略推动总部、网点和全链路运营效率提升。
从这个角度看,韵达今年更明显的变化,从追求规模转向规模价值最大化,让网络产生更高价值。
让机器人出海,也让机器人进仓,菜鸟在下一盘什么棋?
2619 阅读
阿里拿下千亿跨境巨头
670 阅读
仓库为什么要搭建全流程 SOP?读懂从入库到发货的完整 SOP
599 阅读本来生活发布共生计划:12城18仓向供应商开放
475 阅读新石器无人车在网超3万台 明年目标10万台
478 阅读京东与美的签署三年2388亿元全渠道协议
443 阅读嬴彻科技L4新能源无人轻卡亮相数字物流大会
473 阅读顺丰发布云南蓝莓寄递方案 全国275个城市次日送达
427 阅读全球货运50强榜单出炉 中国7家企业入围
416 阅读申通快递与千问办公达成战略合作
380 阅读


粤公网安备 44030402005698号